Limitar expansão dos gastos não é tesouraço
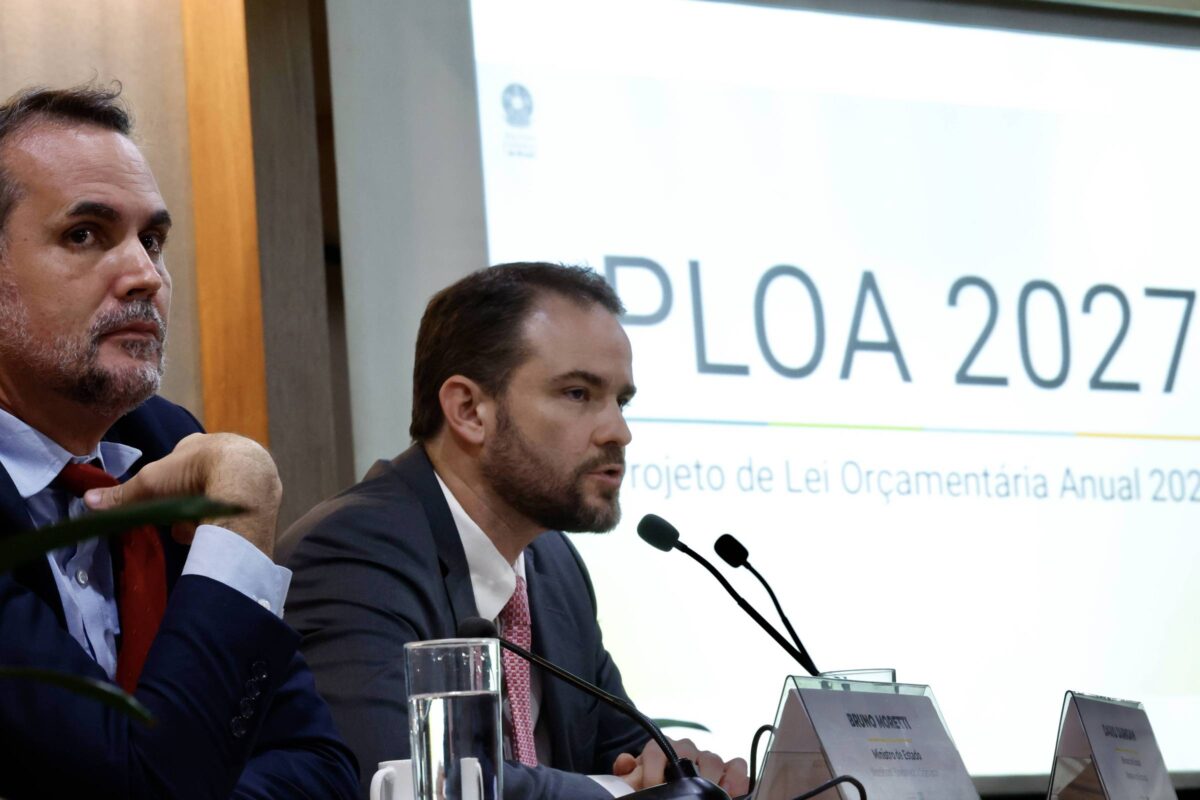
Na minha coluna anterior aqui na Folha, defendi um ajuste fiscal de cerca de 2 pontos percentuais do PIB (Produto Interno Bruto) até 2030 —de um déficit primário de 0,5% do PIB em 2026 para um superávit de 1,5%— , condição para estabilizar a dívida bruta no médio prazo, hoje já em 82,9% do PIB. Ou seja: defendo basicamente que o governo cumpra as metas indicativas que ele mesmo apresentou no PLOA 2027 (Projeto de Lei Orçamentária Anual), enviado em agosto para o Congresso (sem contabilidade criativa).
Para tanto, será preciso atacar tanto receitas como despesas. Alguns, porém, vêm rotulando qualquer limitação de gastos primários como “tesouraço”, em alusão ao ajuste de Javier Milei na Argentina, que inspirou a candidatura derrotada de Flávio Bolsonaro. Trata-se de um exagero retórico. Pior: a analogia sugere que conter a expansão de alguns gastos seria incoerente com a continuidade da ampliação do gasto social.
O ajuste de Milei foi de cerca de 6 pontos do PIB em 2024, praticamente todo pelo lado da despesa, que encolheu 27% em termos reais. Houve cortes nominais e reais: descontada a inflação, os investimentos caíram 76%; as transferências às províncias, 70%; o gasto com aposentadorias, 14%. Tudo em um único ano.
O que se discute aqui é de outra natureza: um ajuste de cerca de 2 pontos do PIB diluídos em quatro anos –meio ponto por ano, esforço cerca de dez vezes menor que o argentino–, combinando medidas pelo lado das receitas e das despesas primárias. Mesmo que metade venha do gasto, a despesa total seguiria crescendo acima da inflação, só que menos que o PIB.
É verdade que cerca de 90% do gasto primário federal brasileiro é obrigatório, boa parte dele “social”. Mas desacelerar o ritmo de expansão de uma despesa não é cortá-la. O arcabouço fiscal, proposto pelo próprio governo Lula, já limita o crescimento real da despesa a, no máximo, 2,5% ao ano, desde 2024. No fim daquele ano, esse mesmo governo submeteu o ganho real do salário-mínimo a esse teto, sem abandonar a agenda social.
Dentro de um teto, cada gasto disputa espaço com os demais. Quando supersalários, emendas parlamentares e benefícios concedidos de forma irregular avançam, sobra menos para os programas sociais. Contê-los é o que permite ao gasto social seguir crescendo. E rever gastos tributários que beneficiam sobretudo o topo reduz a parte do ajuste que precisa vir da despesa.
Não há contradição entre consolidação fiscal e expansão do gasto social, e a experiência brasileira mostra isso. Em 2003, o primeiro governo Lula elevou a meta de superávit primário de 3,75% para 4,25% do PIB e, no mesmo ano, criou o Bolsa Família, que chegaria a 11 milhões de famílias em 2006. O gasto social cresceu, e a dívida/PIB caiu.
Há quem diga que o problema está nos juros da dívida, e não no gasto primário. Mas os juros são causa e consequência da fragilidade fiscal. Causa porque a conta de juros –R$ 1,2 trilhão nos 12 meses até setembro– é o que faz a dívida crescer. Consequência porque a dívida crescente e uma política fiscal que estimula a demanda em uma economia com algum grau de superaquecimento elevam o prêmio de risco e forçam o Banco Central a segurar a Selic em níveis altos.
Reduzir os juros de forma sustentada, porém, passa longe de experimentos mágicos, como mostrou a Turquia recentemente. O governo Erdogan forçou o banco central a cortar a taxa básica de 19%, em 2021, para 8,5%, no início de 2023. Resultado: a inflação saltou de cerca de 20% em 2021 para mais de 85% em 2022, e a lira perdeu cerca de 60% do valor frente ao dólar em dois anos. Após a eleição de 2023, veio o remédio amargo: os juros chegaram a 50%.
O caminho que devemos buscar seguir é o inverso: um ajuste crível, que reduza o risco fiscal e abra espaço para o BC cortar juros. A Argentina mostra o custo de adiá-lo e a Turquia, o de buscar atalhos. Quem quer poupar o Brasil de uma motosserra amanhã deveria apoiar um ajuste gradual hoje.
Fonte: Folha - Mercado