Inadimplência familiar ameaça construtoras no Minha Casa, Minha Vida
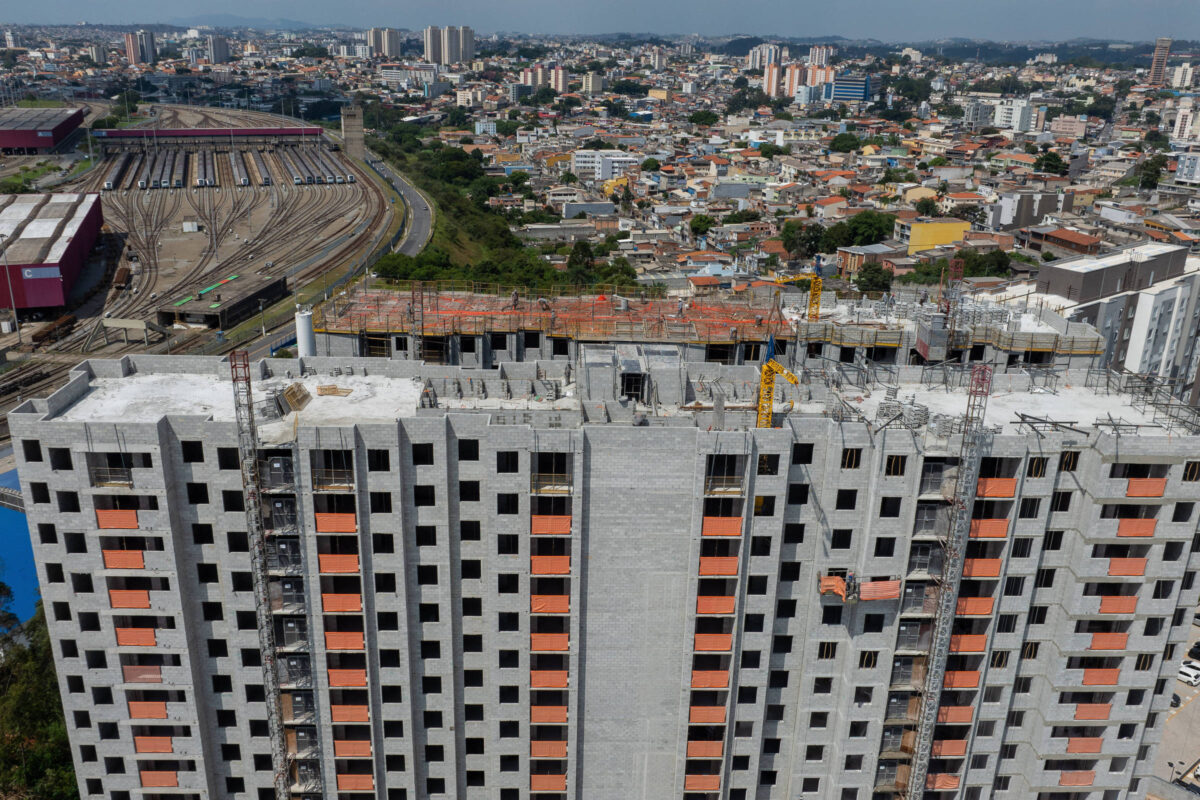
O programa Minha Casa, Minha Vida vive um momento de forte expansão e segue como o principal motor do mercado imobiliário brasileiro, tendo respondido por 58% dos lançamentos e 51% das vendas de unidades novas no segundo trimestre de 2026, conforme dados da Câmara Brasileira da Indústria da Construção.
O peso do pró-soluto
Apesar do cenário recorde, as construtoras enfrentam um desafio crescente diante da alta inadimplência e da falta de reservas financeiras das famílias, que muitas vezes utilizam o FGTS para conseguir crédito e recorrem às próprias empresas para parcelar a entrada.
Essa prática, conhecida como pró-soluto, facilita a comercialização dos imóveis, mas deixa as companhias vulneráveis a calotes que podem ser de cinco a dez vezes maiores do que os registrados no financiamento imobiliário convencional, segundo estimativas da empresa de crédito Liquid.
“O pró-soluto é muitas vezes um público de baixa renda fora do mercado bancarizado. Eles são novos no mercado de crédito […] comprando um imóvel, muitas vezes o maior financiamento da vida delas e sem histórico de crédito”, diz Bruno Gonzales, diretor de produtos de crédito da Equifax BoaVista.
Riscos e impacto financeiro
O mecanismo viabiliza o parcelamento direto da fatia que não é coberta pelo banco, geralmente variando entre 20% e 30% do custo total. Contudo, diferente do crédito bancário tradicional, que utiliza a alienação fiduciária e mantém o próprio bem como garantia da dívida, a operação pró-soluto não oferece nenhuma garantia real à construtora.
Com o banco detendo a alienação principal dos 70% a 80% iniciais, a incorporadora assume inteiramente o risco de calote sobre o restante. Estima-se que esse modelo movimente anualmente entre R$ 8 bilhões e R$ 15 bilhões, mantendo uma carteira ativa próxima de R$ 25 bilhões.
O perigo se acentua após a entrega das chaves, período em que o comprador já habita a residência, mas segue quitando o débito com a construtora. Nessa fase, a taxa média de atraso atinge patamares entre 9% e 9,37% nas parcelas abertas.
“O pró-soluto se tornou o calcanhar de Aquiles para as incorporadoras que querem acelerar a construção, pois pode reduzir o prazo de formação de poupança e aumentar o desafio de formação de caixa”, afirmou Arlen Soler Marques, gerente do Bradesco, durante o Encontro Internacional da Indústria da Construção.
Endividamento e novas estratégias
Para Clausens Duarte, vice-presidente da Cbic, o modelo se tornou “um problema generalizado que pode comprometer o crescimento da cadeia produtiva”. O cenário é agravado pelo alto endividamento das famílias: dados da Equifax BoaVista mostram que consumidores que recebem entre um e dois salários-mínimos terminaram o ano anterior com 90,5% da renda comprometida e representam mais de 60% dos inadimplentes do país.
Diante do cerco no crédito da Caixa Econômica Federal, empresas do setor buscam alternativas. A Tenda, por exemplo, reduziu a oferta de pró-soluto e direcionou mais da metade de seus lançamentos para as Faixas 3 e 4 do programa federal.
Paralelamente, para tentar filtrar os clientes mais arriscados, a Liquid e a Equifax BoaVista criaram um score específico para essas operações. Testada com dezenas de incorporadoras, a ferramenta apresentou desempenho superior aos modelos tradicionais e promete auxiliar na gestão das carteiras de recebíveis e na redução de perdas financeiras.
Fonte: Folha - Mercado