Imposto do pecado não vai encarecer carros em 30% a partir de 2027
Circulam pelas redes sociais postagens afirmando que o Imposto Seletivo (IS), popularmente conhecido como “imposto do pecado”, provocará um reajuste de 30% na carga tributária de todos os automóveis comercializados no Brasil. A informação, no entanto, é totalmente falsa.
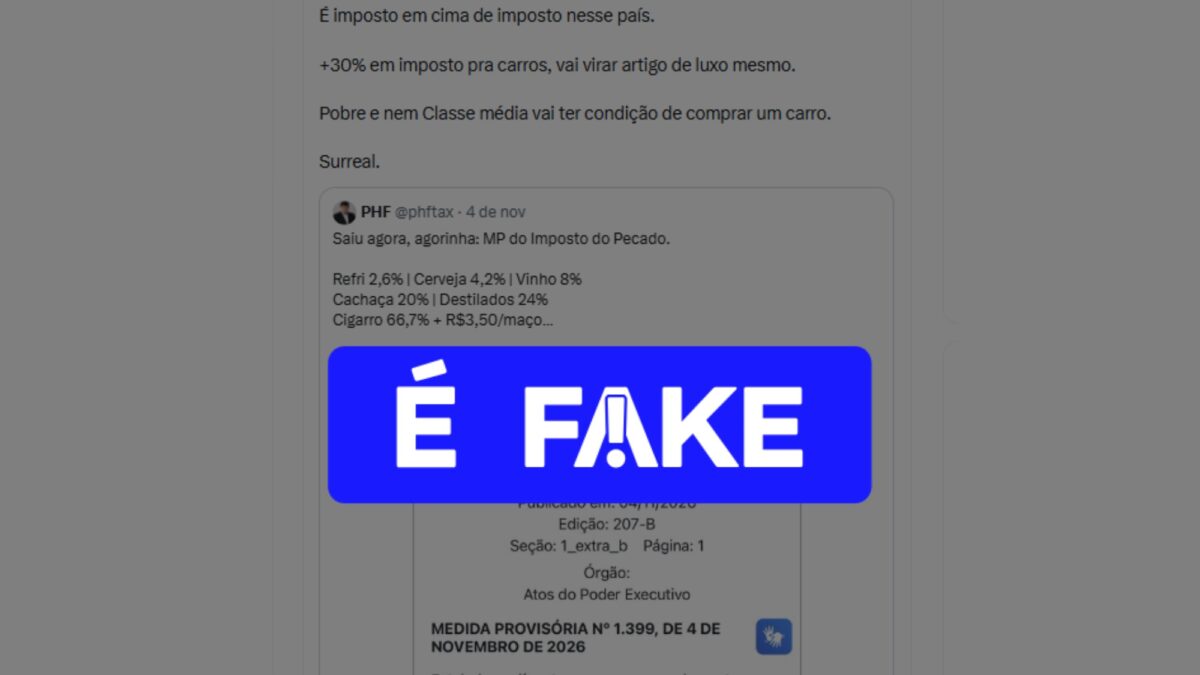
O contexto da desinformação Uma das publicações disseminadas no X em 5 de novembro acumulou centenas de milhares de visualizações com o seguinte texto: “É imposto em cima de imposto nesse país. 30% a mais em imposto para carros vai virar artigo de luxo mesmo. Pobres e nem a classe média vão ter condição de comprar um carro. Surreal”.
A postagem utiliza uma imagem verdadeira do Diário Oficial da União referente ao dia 4 de novembro, que detalha a Medida Provisória n.º 1.399. O texto legal “[O dispositivo] estabelece alíquotas e normas complementares aplicáveis ao Imposto Seletivo para o ano-calendário de 2027, em Regime de Implementação Gradual”. Embora a citação ao documento oficial seja legítima, a interpretação compartilhada na rede social é incorreta.
Esclarecimentos oficiais da Receita Federal Consultada sobre o caso, a Receita Federal esclareceu por meio de nota enviada por e-mail: “Não faz sentido a afirmação de que o Imposto Seletivo seria um imposto adicional de 30% sobre o que já é pago atualmente. Ele vem para substituir outros impostos que já são cobrados, como o Imposto sobre Produtos Industrializados (IPI). A definição de alíquotas do IS adota Regime de Implementação Gradual, para assegurar estabilidade regulatória e segurança jurídica, prevenir danos à saúde e ao meio ambiente e resguardar os compromissos assumidos pelo País em matéria de proteção da saúde e do meio ambiente”.
O órgão também reforçou: “Nem a reforma tributária nem a MP nº 1.399/2026 criaram uma alíquota única de 30% do Imposto Seletivo para todos os automóveis. O IS varia conforme características ambientais e de eficiência energética de cada modelo, podendo resultar em alíquotas diferentes, inclusive reduzidas ou nulas em determinados casos”.
Além disso, a Receita destacou: “Além disso, as postagens ignoram que os automóveis já são tributados atualmente pelo IPI. O Imposto Seletivo não deve ser comparado com uma carga tributária de zero, mas com a tributação já existente sobre veículos. A publicação compara o Imposto Seletivo com uma carga tributária inexistente. Qualquer comparação séria entre o regime atual e o novo regime deve considerar simultaneamente IPI, PIS, Cofins, contra CBS e Imposto Seletivo, e não apenas uma alíquota isolada do IS”.
Regras de aplicação e isenções do tributo O novo tributo incidirá sobre mercadorias e atividades consideradas nocivas à saúde ou ao ecossistema, buscando desestimular o consumo. A lista abrange bebidas alcoólicas, refrigerantes, cigarros, extração mineral, loterias, jogos de apostas e determinados veículos — com alíquotas proporcionais ao nível de poluição, fixando a base em 6,3% para carros de passeio.
Por outro lado, algumas categorias contam com alíquota zero, a exemplo de veículos comprados por pessoas com deficiência, com transtorno do espectro autista e motoristas profissionais de aluguel, como taxistas. Caminhões com peso bruto igual ou superior a 3,5 mil quilos (exceto picapes), além de embarcações e aeronaves militares ou de segurança pública, também ficam de fora da incidência.
O teto de 30% e a análise técnica A taxa máxima de 30% para automóveis foi estipulada exclusivamente para carros de passeio movidos a diesel com potência acima de 290 kW, contemplando modelos importados de luxo. A advogada tributarista Joselene Poliszezuk, do Poliszezuk Advogados, detalha a regra:
“O carro popular não paga 30%. Carros flex, sem ajustes, devem pagar alíquota de 7,62%, enquanto carros elétricos pagarão alíquota de 5,20%, podendo cair mais a depender da eficiência, segurança e reciclabilidade do veículo. O desenho premia o veículo menos poluente e mais eficiente e pesa mais sobre o diesel, a gasolina pura e os motores muito potentes, de modo que o ‘teto’ do IS de 30% corresponde a carros movidos a diesel, com motor acima de 290 kW. Nesse caso, a conta do imposto é: (6,3% + 12% + 6,5%) × 1,21 señalando aproximadamente 30,0%”.
A especialista reitera que o montante global não sofrerá acréscimo de 30%: “Não vai chegar a 30% a mais, porque o IPI sai. Além disso, a base de cálculo que é utilizada para o IS, em comparação com o IPI, é menor”.
Perspectivas para a transição em 2027 Caso seja aprovada pelo Congresso, a MP tem potencial de manter a carga tributária neutra no período inicial:
“O desenho é de substituição do IPI, sem aumento de carga. A MP traz mecanismos expressos de neutralidade e a arrecadação estimada do Imposto Seletivo será usada para reduzir a alíquota de referência da CBS (imposto que substituirá Pis e Cofins) em 2027 (artigo 16º da reforma tributária). Além disso, qualquer redução dos fatores de conversão só pode ser feita com a compensação correspondente nas alíquotas da CBS e do IBS (artigo 3º, parágrafos 3º e 6º), ou seja, o que se arrecada a mais em um tributo deve ser compensado no outro”.
Para o futuro, a expectativa aponta para debates mais profundos sobre a taxação de itens nocivos:
“O desenho faz do IS em 2027 um substituto calibrado do IPI, com a promessa de carga neutra. O debate sobre aumento de tributação é real, mas fica para o projeto de lei de 2028, quando o Congresso decidirá o quanto o “imposto do pecado” vai efetivamente pesar sobre cada produto. A expectativa é que as alíquotas definitivas sejam mais altas para os produtos mais nocivos. Ainda assim, a lógica constitucional é de compensação: o que o IS arrecadar reduz a alíquota da CBS. A carga total sobre o consumo não deveria subir, mas o peso se desloca do consumo em geral para esses produtos”.
Fonte: G1 Economia