Investidores cobram espaço na renegociação de dívida da Braskem
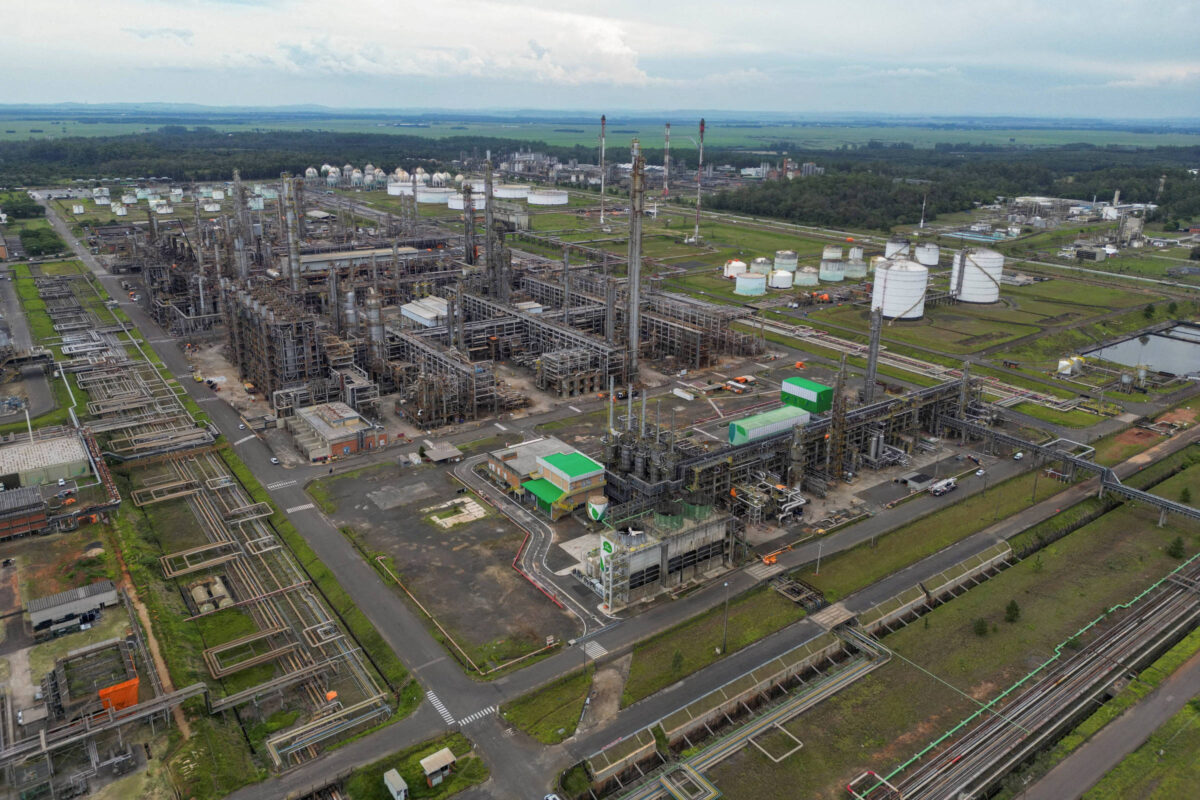
Rio de Janeiro — Os detentores de Certificados de Recebíveis do Agronegócio (CRAs) emitidos com lastro em débitos da Braskem manifestam insatisfação por terem ficado de fora das tratativas sobre a reestruturação da petroquímica. A companhia busca reorganizar um passivo que chega a R$ 55 bilhões.
Exclusão de credores pulverizados gera alertas
Até o momento, a empresa preferiu dialogar com um grupo restrito de grandes credores, composto por fundos locais detentores de debêntures e detentores de bonds. Juntos, esses agentes concentram cerca de R$ 39 bilhões do total da dívida.
As conversas e as propostas trocadas entre as partes revelam alinhamento quanto à estrutura do acordo, mas ainda persistem divergências sobre os valores envolvidos. Os termos finais deverão ser aplicados a todos os credores, abrangendo inclusive aqueles que não participaram diretamente das reuniões.
Os CRAs funcionam como títulos comercializados por securitizadoras a investidores, possuindo lastro em créditos do agronegócio. Eles atraem fortemente pessoas físicas devido à isenção de Imposto de Renda. Na situação da petroquímica, esses aplicadores contam com a representação do escritório Felsberg Advogados e da consultoria financeira Journey Capital.
Riscos para o mercado de capitais
“Temos insistido muito para a companhia envolver outros credores”, diz o sócio da Journey, Luiz Fabiano Saragiotto. “Queremos ter certeza de que a estrutura do acordo seja implementável no mercado local para estruturas pulverizadas.”
A petroquímica protocolou pedido de recuperação extrajudicial em 24 de agosto, contando inicialmente com a adesão de credores que respondiam por 39,6% da dívida financeira sujeita ao plano. Esse índice avançou para 40,3% em outubro. A organização tem prazo até 22 de novembro para submeter o plano definitivo, necessitando do aval de mais da metade dos créditos, sendo que alguns pontos exigem aprovação ainda nesta semana.
Embora o peso dos CRAs na votação seja inferior a 2%, ficando abaixo de 2% do montante global, os assessores apontam outro fator crítico. Ignorar parte dos credores eleva a probabilidade de contestações e recursos judiciais contra o plano, além de desestimular aplicações futuras no setor.
“Não atender ao mercado local prejudica o próprio mercado de capital brasileiro”, diz Clara Azzoni, sócia da área de Reestruturação e Insolvência do Felsberg. “Alguém que sai traumatizado de uma recuperação provavelmente vai ter restrições para novos investimentos.”
Divergências nas propostas e impacto no caixa
Os documentos revelados apontam os desníveis entre a companhia e os grandes credores. Ambas as vias preveem uma oferta de ações de US$ 2,25 bilhões e a conversão de parcela da dívida em participação acionária.
Enquanto a petroquímica apresentou termos em que os principais acionistas garantiriam US$ 1,2 bilhão da oferta — divididos em duas etapas de desembolso e um aporte extra em 2029 —, o grupo de credores exigiu US$ 1,85 bilhão dos sócios Petrobras e IG4 pago de uma só vez, além de garantias sobre ativos no Brasil, Estados Unidos, Europa e na mexicana Braskem Idesa. A empresa propõe assegurar apenas as operações norte-americanas.
A expectativa do mercado é que o desfecho das eleições imprima maior velocidade ao processo. A administração alerta que, sem a reestruturação, o caixa livre apresentará saldo negativo de US$ 1,3 bilhão ao término deste ano, podendo atingir um rombo de US$ 7,8 bilhões até 2031.
Em nota recente, a empresa reforçou o compromisso com o diálogo contínuo junto aos investidores e demais credores financeiros, mas preferiu não emitir comentários específicos sobre a reivindicação dos aplicadores de varejo.
Fonte: Folha - Mercado