Nomad planeja se tornar banco e ampliar atuação no Brasil
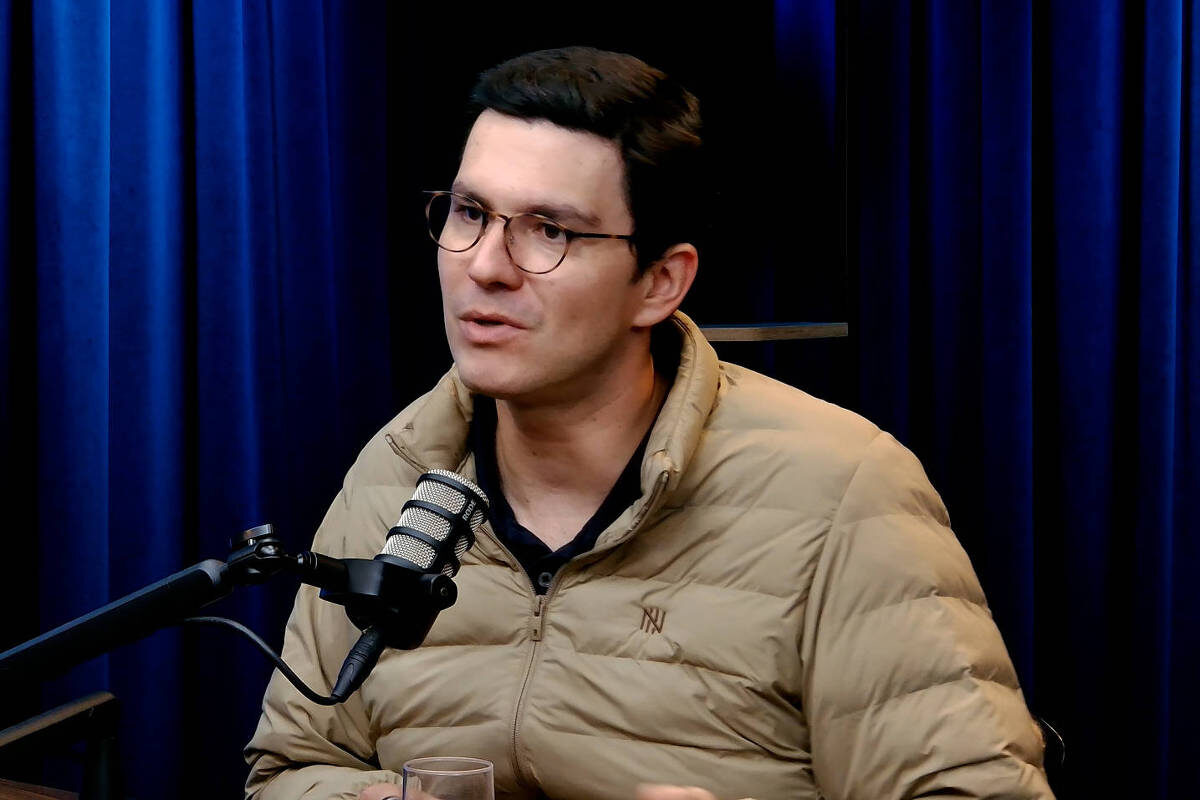
A fintech de investimentos internacionais Nomad planeja expandir sua presença no mercado brasileiro com novos produtos de pagamento e tem como objetivo estratégico de longo prazo se transformar em um banco completo.
Estratégia de expansão e banco diário Segundo Lucas Vargas, cofundador e CEO da empresa, a construção de um ecossistema voltado para o mercado doméstico é fundamental para fortalecer a atuação da marca na categoria de serviços bancários cotidianos. A estratégia envolve o ofrecimento de uma conta pós-paga no país, integrada a um cartão de crédito e a soluções de pagamento com remuneração.
“A gente vê um processo de construção desse ecossistema doméstico para que possa ajudar na categoria do banco diário”, diz o cofundador da empresa ao C-Level Entrevista, videocast da Folha.
Diferente das contas pré-pagas, que exigem depósito prévio de recursos para a realização de transações, a modalidade pós-paga dispensa aportes antecipados, funcionando de maneira similar aos cartões de crédito tradicionais.
Desafios regulatórios e inovação O executivo também comentou sobre os impactos de operações policiais recentes envolvendo o uso de instituições financeiras digitais pelo crime organizado, avaliando que episódios assim afetam a reputação do setor. Contudo, ele pondera que o endurecimento das normas por parte do Banco Central pode acabar prejudicando a competitividade e a inovação.
“Isso é um freio para a inovação. Não nos afeta diretamente, mas [para] a indústria como um todo, como ciclo de inovação, entendo que é um grande freio”, disse.
Crescimento e metas financeiras Apesar de alterações recentes em tributos como o IOF sobre operações internacionais, a fintech mantém o ritmo de crescimento e projeta atingir a marca de 5 milhões de clientes até o final do ano, avançando em ritmo de expansão contínua da base de usuários e do volume total de ativos domiciliados em moeda estrangeira.
Para mitigar riscos com crédito e prevenção à lavagem de dinheiro, a Nomad adota critérios rígidos de compliance, como a proibição de movimentações em espécie e a recusa de transferências internacionais para terceiros de titularidades diferentes, garantindo maior segurança operacional e conformidade com as exigências regulatórias.
Fonte: Folha - Mercado