Reforma tributária define cobrança oficial da cbs e do ibs para 2027
A implementação oficial da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS) foi confirmada para janeiro de 2027 pelo secretário da Receita Federal, Robinson Barreirinhas. Para facilitar a rotina contábil, o governo vai sugerir ao Congresso Nacional que o primeiro pagamento da CBS ocorra apenas em fevereiro, de forma opcional, permitindo o cálculo e os ajustes dos valores de janeiro no mês seguinte.
O que são os novos tributos do consumo
Essas mudanças fazem parte do modelo de Imposto sobre Valor Agregado (IVA) instituído pela reforma tributária para simplificar os tributos cobrados sobre o consumo no país. A CBS será federal e vai substituir o PIS/Pasep e a Cofins. Por sua vez, o IBS será gerido de forma compartilhada entre estados e municípios, entrando no lugar do ICMS e do ISS. Durante o ano de 2026, as companhias que seguirem as exigências e informarem corretamente os dados nas notas fiscais ficam isentas do pagamento desses novos tributos. Caso ocorra o recolhimento das alíquotas de teste — fixadas em 0,9% para CBS e 0,1% para IBS —, a legislação estabelece mecanismos de compensação federal para evitar o aumento permanente da carga tributária.
A adaptação tecnológica das empresas
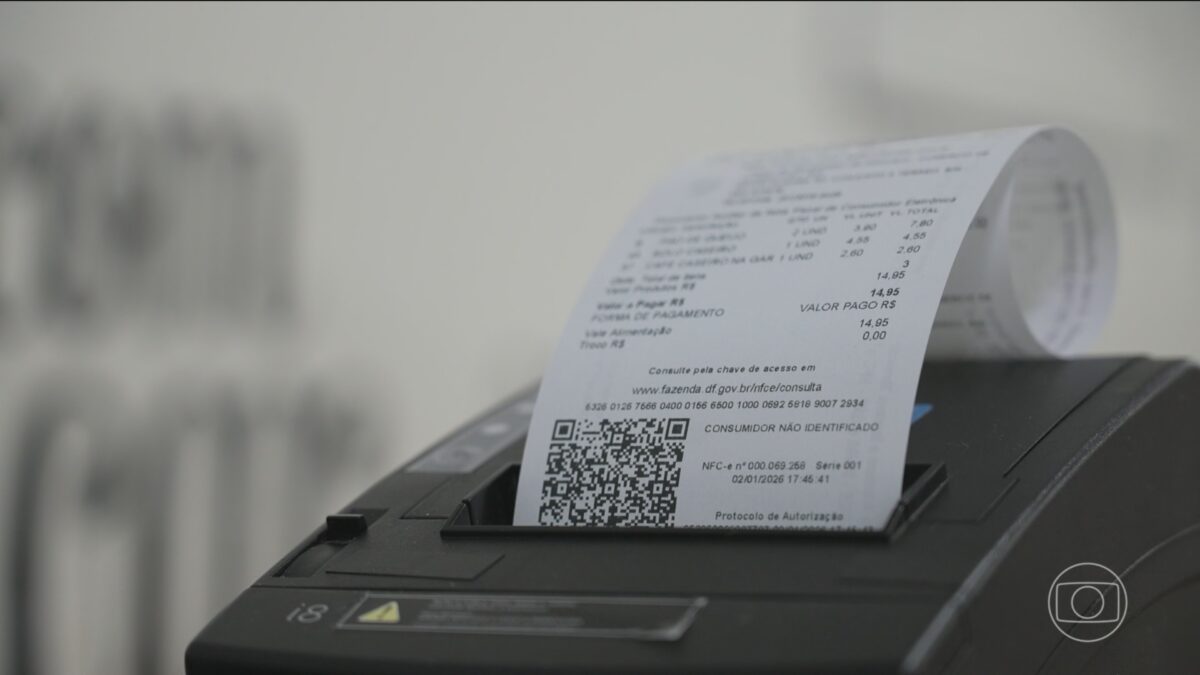
A transição exige mudanças profundas nos sistemas corporativos, atingindo inicialmente negócios que não pertencem ao Simples Nacional e que emitem documentos como a Nota Fiscal Eletrônica (NF-e), a Nota Fiscal de Consumidor Eletrônica (NFC-e) e o Conhecimento de Transporte Eletrônico (CT-e). Esses arquivos ganharam campos específicos para o registro do IBS e da CBS. Sobre essa exigência, o advogado tributarista Mateus Pontalti, sócio do escritório Feitosa, Rodrigues e Pontalti, destaca que a principal mudança para as empresas é tecnológica.
“Os sistemas das empresas devem estar preparados para gerar os novos leiautes e informar corretamente os dados relativos ao IBS e à CBS.”
Outros documentos, como a Nota Fiscal de Serviço Eletrônica (NFS-e), começaram a receber os novos campos em 1º de outubro de 2026 para a maioria dos serviços, enquanto as empresas do Simples Nacional entram no processo em 1º de janeiro de 2027.
Flexibilização temporária e penalidades
Para evitar transtornos operacionais, a Receita Federal e o Comitê Gestor do IBS decidiram que a ausência ou falha nos dados dos novos impostos não causará a rejeição automática das notas fiscais nesta fase inicial. Sobre essa facilidade, Mateus Pontalti pontua:
“Embora já exista a obrigação de adaptação da Nota Fiscal Eletrônica, da Nota Fiscal de Consumidor Eletrônica, do Conhecimento de Transporte Eletrônico e dos demais documentos abrangidos por essa etapa, o contribuinte poderá, neste primeiro momento, continuar emitindo os documentos sem o preenchimento dos novos campos do IBS e da CBS, sem que o sistema os rejeite automaticamente.”
Além disso, quem cometer falhas em 2026 não será multado de imediato: o contribuinte receberá uma notificação para regularizar a situação no prazo de até 60 dias.
Cronograma e alertas para o futuro
Apesar da flexibilidade atual, os especialistas alertam que a preparação não deve ser adiada. O advogado reforça que a medida é provisória:
“A flexibilização atual é apenas transitória. Em algum momento, o preenchimento correto dos campos do IBS e da CBS e a utilização dos novos leiautes serão exigidos de forma definitiva”, afirma.
“A empresa que adiar a adaptação poderá ter de corrigir, em pouco tempo, sistemas, cadastros e processos internos, o que tende a gerar mais trabalho, custos adicionais e maior risco de erros no futuro.”
O cronograma geral da transição se estende até 2033, ano em que o modelo da reforma tributária funcionará integralmente com a extinção definitiva do ICMS e do ISS.
Fonte: G1 Economia