Frango chinês até 20% mais barato ameaça liderança do Brasil
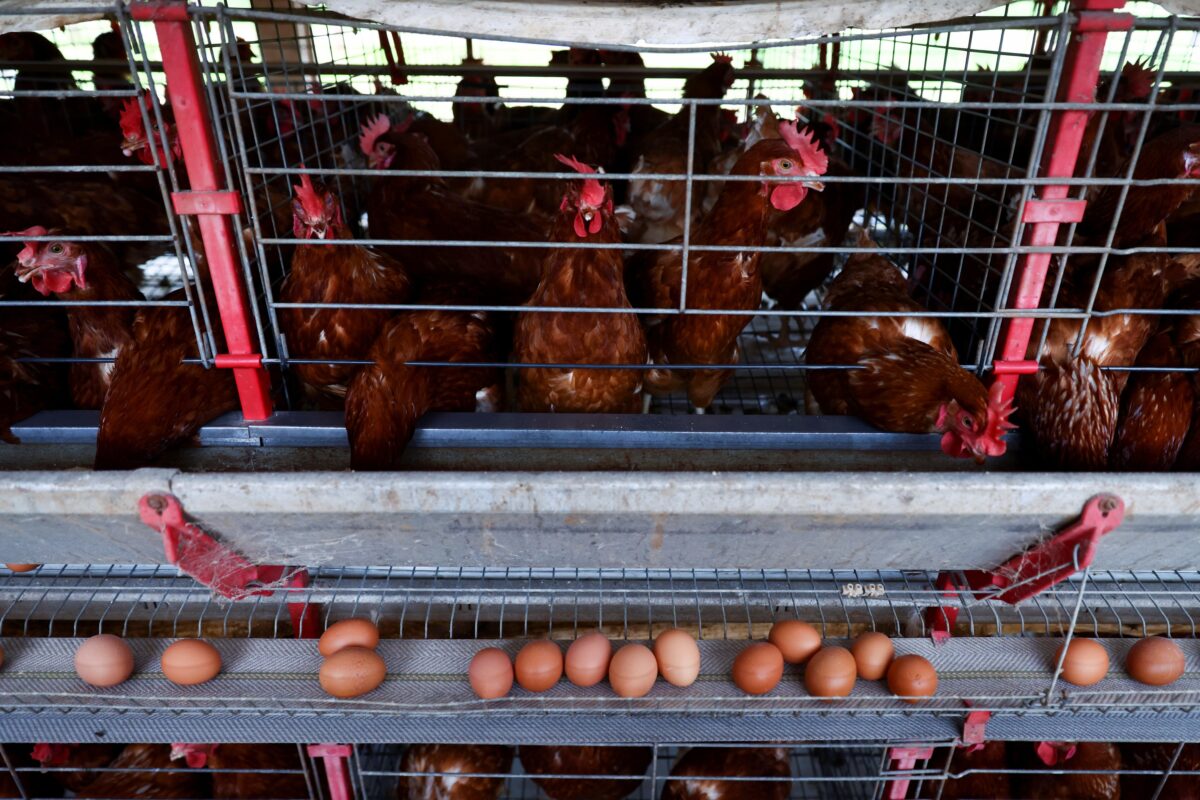
Um descompasso crescente entre o ritmo acelerado das granjas chinesas e a desaceleração do consumo interno transformou o gigante asiático em um competidor agressivo no comércio internacional de carnes. Com excedente de mercadorias e investimentos maciços em escala, o país passou a disputar espaço diretamente em praças tradicionalmente abastecidas por grandes fornecedores globais, incluindo o agronegócio brasileiro.
Vantagem de custo atrai mercados compradores
A expansão comercial tem sido alavancada por uma diferença expressiva nas cotações internacionais. Segundo Ezequiel Pires, presidente da comerciante internacional de carnes Branexx, cortes de peito e coxa de frango de origem chinesa chegam a custar entre 10% e 20% menos do que os equivalentes vindos do Brasil.
Essa defasagem motivou importadores de regiões como a África a buscarem alternativas mais econômicas ao produto brasileiro a partir do início deste ano. O movimento também acendeu alertas em outros concorrentes de peso, como a Tailândia, onde operadores locais relatam que compradores passaram a utilizar as tabelas de preços da China como padrão de barganha nas negociações de mercado.
Salto nos embarques e avanço na Europa
A competitividade financeira já se reflete de maneira expressiva nos fluxos comerciais. Em 2025, a China atingiu a marca de US$ 2,6 bilhões em exportações de produtos de frango — praticamente o dobro do montante registrado cinco anos antes —, consolidando-se como exportadora líquida da ave ao vender mais do que compra do exterior.
A penetração chinesa avança com rapidez em mercados exigentes. No segmento de aves processadas da União Europeia, a presença da carne chinesa dobrou desde 2022, alcançando 10% de participação. No Reino Unido, o ganho foi ainda mais expressivo: a fatia de mercado triplicou no período e ultrapassou os 14%, de acordo com estimativas do setor. O setor de laticínios também segue trajetória semelhante, com projeção de bater US$ 600 milhões em exportações em 2026, dobrando em relação a três anos antes.
Incentivos públicos e reestruturação da produção
A capacidade de praticar preços reduzidos decorre de uma ampla estratégia estatal voltada à segurança alimentar, impulsionada após crises sanitárias como a peste suína africana de 2018. Dados da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) indicam que os subsídios concedidos pelo governo chinês responderam por cerca de 13% da receita bruta dos produtores agrícolas entre 2022 e 2024 — nível quase três vezes superior ao visto no início dos anos 2000.
Aliado aos aportes estatais, o parque produtivo passou por um processo acelerado de industrialização e adensamento. Estruturas avícolas ampliaram brutalmente sua escala, com galpões que multiplicaram a capacidade de alojamento de 20 mil para 120 mil aves em uma década, diluindo custos operacionais fixos.
Mudanças no prato do consumidor chinês
Apesar da oferta contínua, os hábitos alimentares locais sofreram alterações. O consumo individual de carne de porco encolheu 13% em relação ao ápice de 2023, enquanto a demanda per capita por aves subiu mais de 50% na década encerrada em 2024. Mesmo com a transição alimentar, a capacidade produtiva seguiu acelerada: em 2025, a China atingiu a marca histórica de 59 milhões de toneladas de carne suína e elevou a produção de aves em 7%, gerando uma sobreoferta que precisou ser desovada no mercado externo.
Rastreabilidade ainda é desafio perante importadores
Para manter e expandir o espaço conquistado fora da Ásia, os fornecedores
Fonte: G1 Economia