Empresas sofrem revés na Justiça sobre imposto na reforma tributária
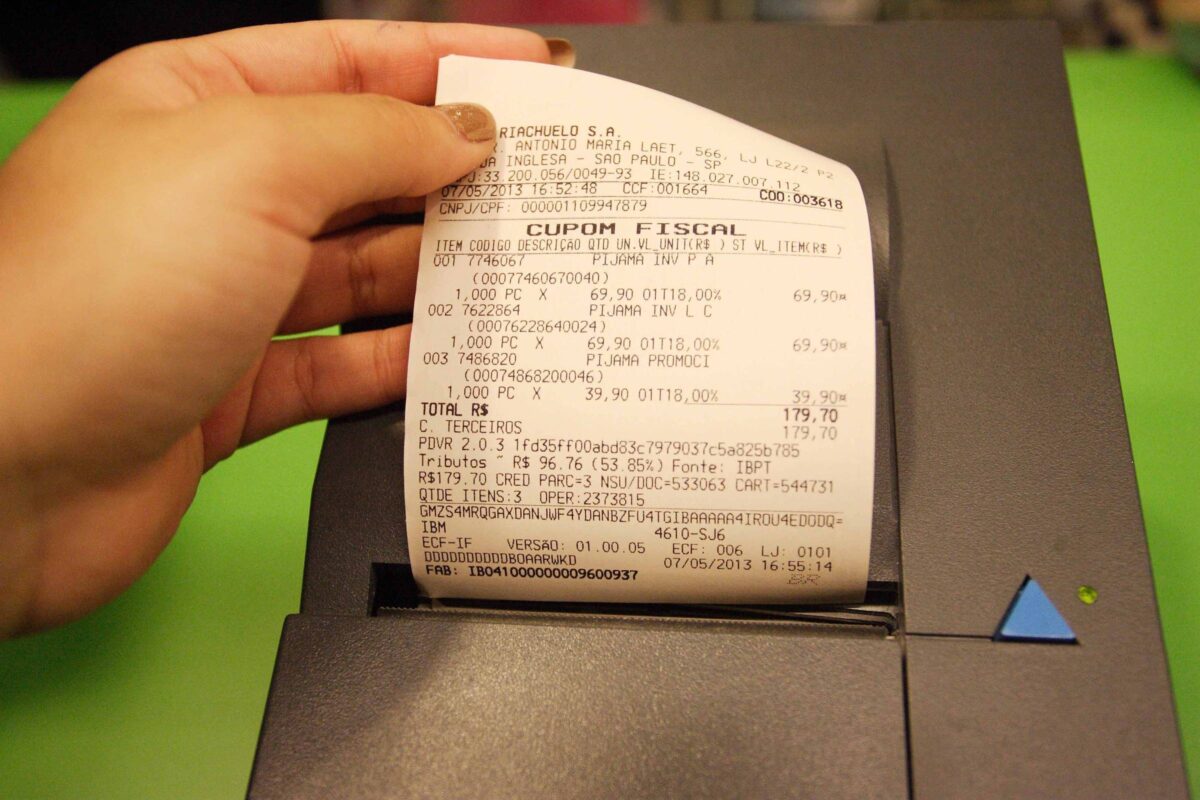
As companhias brasileiras iniciaram uma ofensiva no Judiciário contra a diretriz de estados e municípios que prevê a inclusão dos novos encargos sobre bens e serviços — a CBS e o IBS — no cálculo dos tributos atuais já a partir de 2027. Caso os novos tributos fiquem de fora dessa base, o ICMS pago pelas empresas sofrerá redução, mas a manutenção da exigência preservará o efeito cascata de imposto sobre imposto verificado atualmente com o PIS e a Cofins.
Até o momento, o placar das decisões é desfavorável à tese dos contribuintes, que enfrentam ainda desafios operacionais e riscos para viabilizar o recolhimento de impostos com base em decisões provisórias da Justiça.
Impacto financeiro e o cenário em São Paulo
Trata-se de um debate que movimenta cerca de R$ 10 bilhões anualmente apenas no estado de São Paulo, responsável por aproximadamente 30% da arrecadação nacional do ICMS, configurando-se como a primeira grande tese jurídica em torno da reforma tributária.
Recentemente, o presidente do Tribunal de Justiça do Estado de São Paulo, desembargador Francisco Eduardo Loureiro, suspendeu os efeitos das decisões que autorizavam empresas a excluir os novos tributos da base de cálculo do ICMS a partir de 2027 no estado. Um levantamento da empresa de tecnologia para a área jurídica JUIT aponta 64 decisões em São Paulo, Minas Gerais e Santa Catarina que tratam da questão, até o final de outubro.
A maioria delas (70%) é favorável aos estados, mas não examina o mérito da questão —se refere apenas à falta de urgência, pois a inclusão só será exigida a partir de 2027. O julgamento do mérito só ocorreu em cinco sentenças, das quais as empresas venceram quatro.
Argumentos da Procuradoria e contraponto dos especialistas
A Procuradoria Geral do Estado de São Paulo (PGE-SP) sustenta que a base de cálculo do ICMS, fixada pela Lei Kandir, compreende o valor total da operação, incluindo o IBS e a CBS, cujo encargo cabe ao adquirente, e não à empresa. A procuradoria aponta que tais tributos substituirão o PIS e a Cofins a partir de 2027, lembrando que o Superior Tribunal de Justiça (STJ) já validou a inclusão dos tributos federais na base estadual.
Além disso, o órgão argumenta que a diminuição da base de cálculo exige lei específica, tema que segue em discussão no Congresso Nacional por meio de um projeto ainda não votado, visto que a legislação da reforma não esgotou o assunto. Por outro lado, as defesas utilizam como paralelo a decisão do Supremo Tribunal Federal (STF) que retirou o ICMS da base do PIS e da Cofins, embora a PGE-SP reforce que aquele julgamento tratou do conceito de receita e faturamento.
Fabrício Parzanese dos Reis, sócio da área tributária do Velloza Advogados, pontua que a maioria das ações com análise de mérito é favorável às empresas e afirma que a tese dos contribuintes é legítima.
“Essa história de tributo incidindo sobre tributo é uma distorção sistêmica. IBS e CBS são tributos essencialmente por fora, eles não interferem no preço. Tributo é uma coisa, preço é outra”, afirma. “O contribuinte é um mero repassador do dinheiro pago pelo adquirente da mercadoria ou do serviço para o fisco.”
Sobre a decisão do TJ-SP, ele afirma que ela tem como um dos principais argumentos a questão do impacto fiscal, com base em cálculos feitos de forma unilateral pela Fazenda paulista.
O CEO da JUIT, Deoclides Augusto Gomes Neto, também questiona a inclusão dos novos tributos na base dos atuais. “Como empresário, sou favorável ao cálculo por fora. Imposto sobre o imposto não se justifica.”
Riscos operacionais e complexidade financeira
Conquistar uma vitória judicial representa apenas o primeiro obstáculo para as companhias. A advogada e doutora em Direito Tributário Susy Gomes Hoffmann ressalta a necessidade de calcular os riscos financeiros antes de ajuizar ações, uma vez que fatores como créditos tributários podem modificar o proveito potencial da exclusão.
Hoffmann alerta ainda sobre os obstáculos para reaver valores pagos quando, munida de liminar, a empresa continua quitando o ICMS normalmente durante o trâmite processual e repassando o custo ao consumidor. Nessa hipótese, o negócio precisará comprovar que arcou com o ônus ou apresentar autorização expressa de quem efetuou o pagamento para reaver o montante.
O depósito judicial surge como alternativa, embora não neutralize o impacto financeiro em caso de derrota, somando-se ao risco de reversão de decisões provisórias que obrigariam a quitação retroativa de valores sem possibilidade de repasse ao cliente.
Fonte: Folha - Mercado